
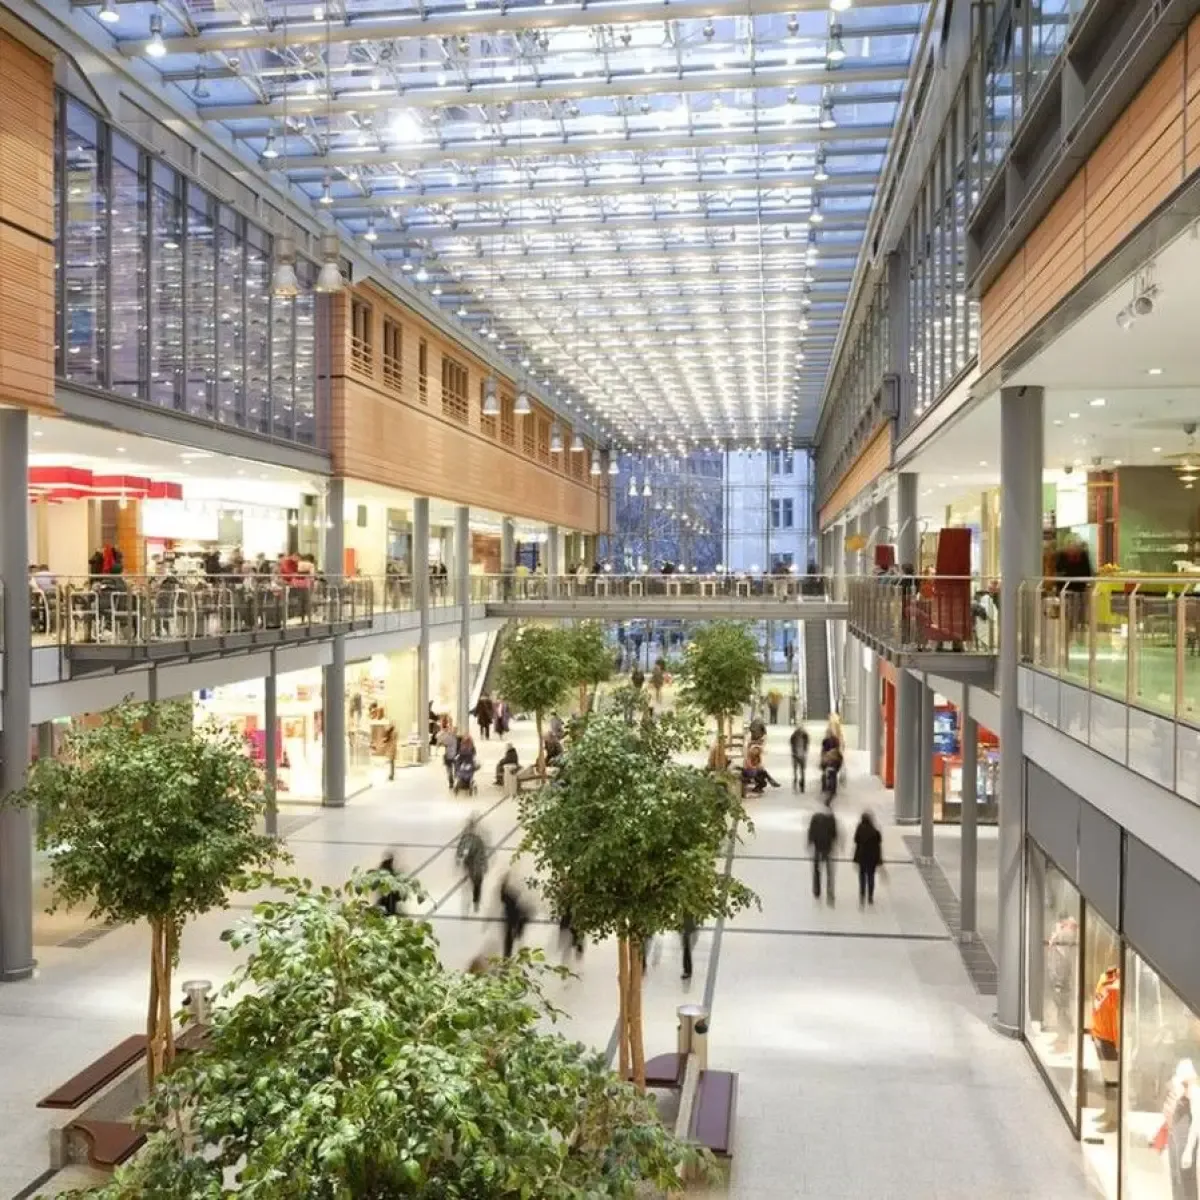
Gayatri Putri News – 08 Oktober 2026 | Kinerja pusat perbelanjaan di kawasan Jakarta, Bogor, Depok, Tangerang, dan Bekasi (Jabodetabek) menunjukkan polarisasi yang semakin tajam pada kuartal III 2026. Mal kelas atas mampu mempertahankan tingkat okupansi yang tinggi, sementara mal kelas menengah hingga bawah bergulat dengan tingginya ruang kosong.
Data Colliers Indonesia mencatat bahwa hampir 90 persen ruang kosong di Jabodetabek terkonsentrasi pada mal kelas menengah hingga bawah. Kondisi ini mencerminkan perbedaan mendasar dalam kekuatan pasar dan ekosistem penyewa yang dimiliki masing-masing segmen mal.
Head of Research Department Colliers Indonesia, Ferry Salanto, memaparkan temuan tersebut dalam Colliers Virtual Media Briefing Q3 2026 pada Rabu (7/10/2026). Ia menjelaskan bahwa disparitas okupansi ini bukan sekadar persoalan jumlah pengunjung, melainkan juga menyangkut kemampuan pengelola mal dalam membangun bauran penyewa yang relevan dengan kebutuhan pasar.
Data Okupansi Mal Jabodetabek Kuartal III 2026
Berikut perbandingan tingkat okupansi dan sebaran ruang kosong antara mal kelas atas dan mal kelas bawah di wilayah Jakarta maupun Greater Jakarta:
| Kategori Mal | Tingkat Okupansi | Sebaran Ruang Kosong |
|---|---|---|
| Mal Kelas Atas | Sekitar 90 persen | Minimal, didominasi segmen lain |
| Mal Kelas Bawah | Sekitar 60 persen | Hampir 90 persen dari total ruang kosong |
| Jakarta (kelas menengah ke bawah) | — | Sekitar 84 persen ruang kosong |
| Greater Jakarta (kelas menengah ke bawah) | — | Mencapai 96 persen ruang kosong |
Di Jakarta, sekitar 84 persen ruang kosong berasal dari kelompok mal kelas menengah hingga bawah. Angka tersebut bahkan lebih tinggi di Greater Jakarta, di mana 96 persen ruang kosong berada pada segmen yang sama. Artinya, hampir seluruh beban kelebihan pasokan ruang ritel di kawasan penyangga ibu kota ditanggung oleh mal dengan kelas menengah ke bawah.
Faktor Pendorong Perbedaan Kinerja
Colliers Indonesia menilai perbedaan kinerja ini berkaitan erat dengan dua hal utama, yaitu kekuatan pasar dan ekosistem penyewa. Mal kelas atas umumnya memiliki basis pelanggan dengan daya beli lebih stabil, sehingga mampu menarik penyewa dari merek-merek internasional maupun jenama lokal premium yang memiliki loyalitas konsumen tinggi.
Sebaliknya, mal kelas menengah hingga bawah lebih rentan terhadap perubahan perilaku belanja, pergeseran preferensi konsumen ke kanal digital, serta tekanan biaya operasional. Ketika penyewa utama mengurangi jumlah gerai atau menutup usaha, dampaknya terhadap tingkat okupansi menjadi signifikan karena bauran penyewa tidak terdiversifikasi dengan baik.
Selain itu, ekosistem penyewa yang lemah membuat pengelola mal kelas bawah sulit menciptakan pengalaman berbelanja yang berbeda. Padahal, diferensiasi menjadi kunci untuk mempertahankan kunjungan di tengah persaingan dengan pusat perbelanjaan yang lebih modern dan terintegrasi dengan kawasan hunian maupun perkantoran.
Implikasi bagi Pasar Properti Ritel
Kondisi ini memberikan gambaran bahwa pemulihan sektor ritel di Jabodetabek tidak berjalan merata. Mal kelas atas cenderung lebih cepat pulih karena segmen konsumennya tidak terlalu terpengaruh oleh fluktuasi ekonomi jangka pendek. Sementara itu, mal kelas menengah ke bawah masih menghadapi tantangan struktural yang membutuhkan strategi jangka panjang.
Beberapa langkah yang dapat menjadi pertimbangan pengelola antara lain:
- Reposisi konsep mal agar sesuai dengan profil konsumen di sekitar lokasi.
- Diversifikasi jenis penyewa, termasuk menghadirkan ruang komunitas, pusat hiburan, dan layanan kesehatan.
- Revitalisasi desain interior dan fasilitas umum untuk meningkatkan kenyamanan pengunjung.
- Kemitraan dengan pelaku usaha lokal dan UMKM untuk mengisi ruang kosong dengan biaya sewa lebih fleksibel.
- Pemanfaatan kanal digital untuk mendukung promosi dan penjualan penyewa.
Dengan langkah tersebut, mal kelas menengah ke bawah diharapkan dapat memperbaiki tingkat okupansi secara bertahap. Namun, tanpa perbaikan ekosistem penyewa yang menyeluruh, kesenjangan kinerja antara mal kelas atas dan kelas bawah diperkirakan masih akan berlanjut pada kuartal-kuartal berikutnya.

Menyampaikan apa yang harus disampaikan