
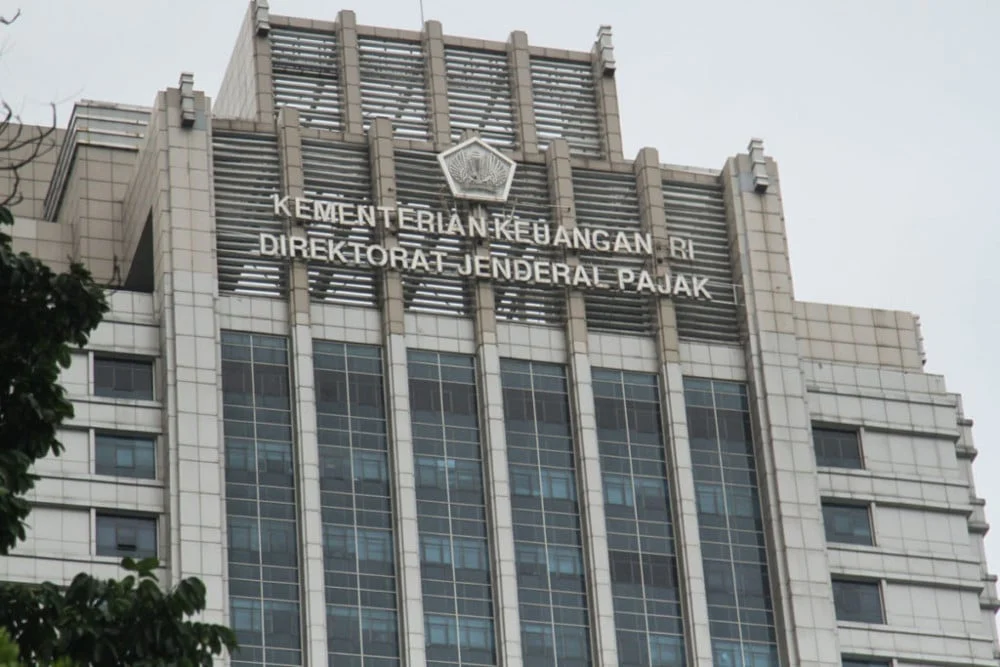
Gayatri Putri News – 28 September 2026 | Jakarta – Penerimaan pajak selalu menjadi salah satu tulang punggung utama pendapatan negara untuk membiayai pembangunan dan berbagai kebutuhan publik. Namun, menjelang 2027, pertanyaan besarnya bukan lagi sekadar seberapa besar angka penerimaan yang bisa dikumpulkan pemerintah. Tantangan yang dihadapi Direktorat Jenderal Pajak (DJP) jauh lebih kompleks, mulai dari perubahan model bisnis yang semakin digital, data yang masih tersebar, keberlanjutan reformasi perpajakan, hingga persepsi masyarakat terhadap manfaat pajak yang mereka bayarkan.
Wajah Baru Ekonomi Digital dan Tantangan Pemajakan
Perkembangan teknologi telah mengubah cara orang menjalankan bisnis secara signifikan. Kini, seseorang bisa berjualan hanya melalui media sosial, mempromosikan produk lewat konten digital, menerima pembayaran melalui transfer atau dompet digital, dan menjangkau pelanggan dari berbagai daerah tanpa perlu memiliki toko fisik. Berbagai jenis pekerjaan dan model bisnis baru pun bermunculan, yang sebelumnya mungkin belum pernah ada. Kondisi ini menuntut sistem perpajakan yang mampu beradaptasi dengan lanskap ekonomi yang terus berubah, bukan sekadar menetapkan target penerimaan yang tinggi tanpa memperhatikan realitas di lapangan.
Pilihan Tarif: Antara Angka Kecil dan Konsekuensi Besar
Di sisi lain, banyak pelaku usaha, khususnya Usaha Mikro, Kecil, dan Menengah (UMKM), masih memandang urusan pajak sebagai persoalan mencari persentase tarif terkecil agar beban pengeluaran tampak ringan. Padahal, dunia perpajakan tidak sesederhana itu. Wajib pajak UMKM mengenal fasilitas PPh Final dengan tarif 0,5% dari omzet bruto, yang memang terlihat sangat ramah di kantong. Namun, ada pilihan lain yang jarang dilirik, yakni keluar dari skema PPh Final dan memilih tarif umum Pajak Penghasilan.
Bagi Wajib Pajak Badan dalam negeri tertentu, tersedia fasilitas pengurangan tarif berdasarkan Pasal 31E UU PPh jika peredaran brutonya memenuhi kriteria tertentu. Sementara itu, Wajib Pajak Orang Pribadi yang menyelenggarakan pembukuan dapat menggunakan tarif umum Pasal 17. Jika dibandingkan secara persentase di atas kertas, tarif UMKM 0,5% memang jauh lebih kecil. Namun, di sinilah banyak pengusaha terjebak: mereka hanya melihat besar-kecilnya tarif tanpa mempertimbangkan ekosistem dan konsekuensi hukum yang melekat pada pilihan tersebut.
Pentingnya Kompetensi Konsultan Pajak
Dalam konteks sistem perpajakan yang semakin kompleks, peran konsultan pajak menjadi krusial. Pemerintah melalui PMK 55/2026 mengatur kewajiban pendidikan profesional berkelanjutan (PPL) dan pemenuhan satuan kredit poin (SKP) bagi konsultan pajak. PPL bertujuan menjaga kompetensi agar konsultan pajak selalu memiliki pengetahuan dan keahlian terkini di bidang perpajakan. Jumlah SKP yang wajib dipenuhi bervariasi sesuai tingkat izin yang dimiliki.
| Tingkat Izin | Minimal SKP | SKP Terstruktur |
|---|---|---|
| Tingkat A | 20 SKP | 16 SKP |
| Tingkat B | 30 SKP | 24 SKP |
| Tingkat C | 45 SKP | 36 SKP |
Dibandingkan ketentuan sebelumnya, terjadi pengurangan jumlah SKP untuk tingkat B dan C masing-masing sebanyak 10 SKP dan 15 SKP. PPL dapat diselenggarakan oleh unit pengelola atau Badan Pendidikan dan Pelatihan Keuangan (BPPK), asosiasi konsultan pajak, atau pihak yang ditetapkan oleh panitia penguatan profesionalisme konsultan pajak. Konsultan pajak juga wajib menyampaikan laporan realisasi PPL secara elektronik paling lambat 31 Januari tahun berikutnya.
Waspada Hoaks dan Perbandingan Global
Di tengah dinamika kebijakan perpajakan, arus informasi yang keliru turut menjadi tantangan tersendiri. Beberapa pernyataan pejabat terkait pajak sempat viral di media sosial, namun ternyata hoaks. Misalnya, klaim bahwa Menteri ESDM akan mengenakan pajak bagi masyarakat yang menghirup oksigen di luar rumah, serta isu Komdigi yang akan mengenakan pajak bagi seluruh platform media sosial. Masyarakat diimbau untuk selalu memverifikasi informasi dari sumber resmi agar tidak mudah terprovokasi isu yang menyesatkan.
Sementara itu, secara global, persaingan tarif pajak antarnegara juga menjadi perhatian. Laporan Global Citizen Solutions yang membandingkan sistem perpajakan di 48 yurisdiksi menempatkan Jerman sebagai negara dengan skema pajak ekspatriat paling mahal, dengan skor hanya 17 dari 100 untuk struktur pajak. Sebaliknya, Malta dan Siprus menembus 10 besar dunia berkat skema insentif bagi pendapatan dari luar negeri. Menariknya, tarif pajak yang rendah tidak serta-merta menjamin kualitas kesejahteraan hidup yang tinggi.
Meningkatkan penerimaan pajak pada 2027 jelas bukan sekadar persoalan mengejar angka. Dibutuhkan sistem perpajakan yang mampu mengikuti perkembangan ekonomi dan kehidupan masyarakat, serta membangun kepercayaan publik bahwa pajak yang dibayarkan benar-benar memberikan manfaat. Tanpa itu, target penerimaan setinggi apa pun akan sulit tercapai secara berkelanjutan.

Menyampaikan apa yang harus disampaikan